
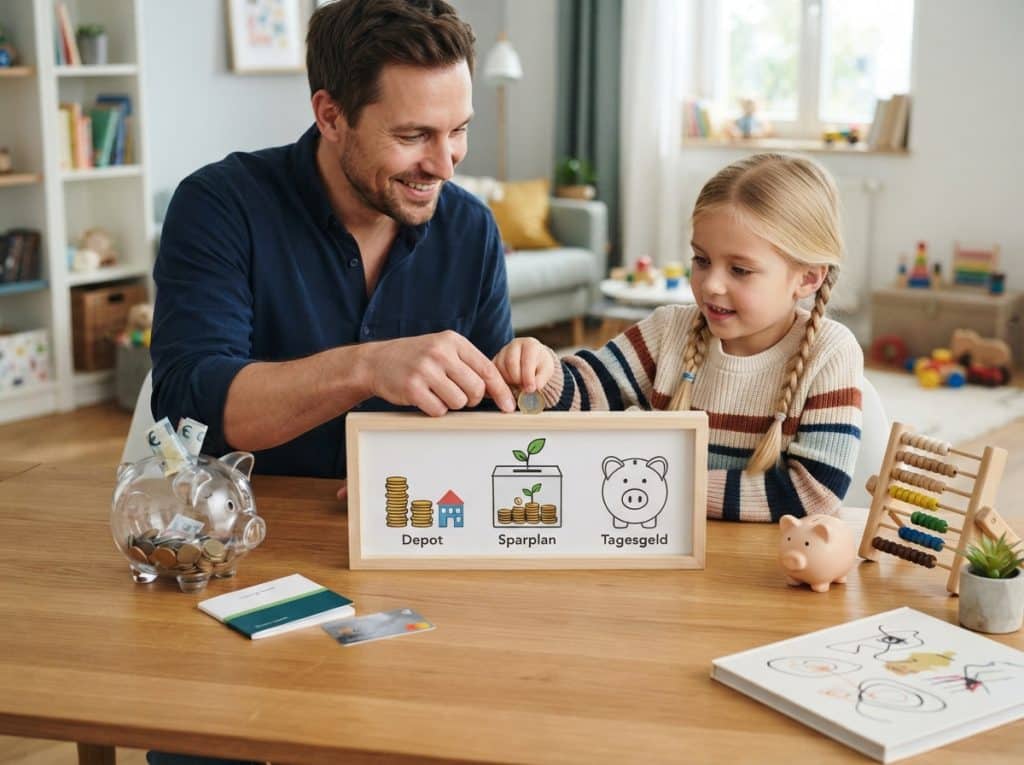
Du möchtest für dein Kind vorsorgen und fragst dich, wie du am besten Geld anlegen kannst? Die Auswahl zwischen Tagesgeldkonten, Depots für Wertpapiere und Sparplänen ist groß und die Entscheidung hängt von deinen Zielen, deinem Anlagehorizont und deiner Risikobereitschaft ab.
Geld für Kinder anlegen: Deine Optionen im Überblick
Die finanzielle Zukunft deiner Kinder zu sichern, ist ein wichtiges Anliegen. Eine frühzeitige Anlage kann durch den Zinseszinseffekt erhebliches Wachstum ermöglichen. Doch welche Anlageform ist die richtige? Grundsätzlich lassen sich drei Hauptkategorien unterscheiden: klassische Sparkonten, Wertpapierdepots mit diversen Anlageprodukten und spezialisierte Sparpläne.
Klassische Sparkonten für Kinder
Sparkonten sind oft der erste Gedanke, wenn es um Geldanlage für Kinder geht. Sie sind sicher und einfach zu handhaben, bieten aber meist nur geringe Renditen.
- Tagesgeldkonto: Bietet Flexibilität, da das Geld jederzeit verfügbar ist. Die Zinsen sind variabel und aktuell meist niedrig. Ideal für kurzfristige Sparziele oder als Notgroschen.
- Festgeldkonto: Hier wird das Geld für eine vereinbarte Laufzeit angelegt. Die Zinsen sind meist höher als beim Tagesgeld, dafür ist das Geld aber gebunden.
- Sparbuch: Das traditionelle Sparbuch ist heute eher selten geworden. Es bietet ähnliche Konditionen wie ein Tagesgeldkonto, ist aber oft weniger flexibel.
Wertpapierdepots für langfristige Ziele
Wenn du von höheren Renditen profitieren möchtest und bereit bist, dafür auch ein höheres Risiko einzugehen, sind Wertpapierdepots eine interessante Option. Hier kannst du in Aktien, Anleihen, Fonds oder ETFs investieren.
- Aktien: Beteiligungen an Unternehmen. Bieten hohes Renditepotenzial, aber auch hohes Risiko. Für Kinderdepots oft als Beimischung gedacht.
- Anleihen: Schuldverschreibungen von Staaten oder Unternehmen. Gelten als sicherer als Aktien, bieten aber meist geringere Renditen.
- Investmentfonds: Bündeln das Geld vieler Anleger und investieren es breit gestreut in verschiedene Wertpapiere. Reduzieren das Einzelrisiko.
- ETFs (Exchange Traded Funds): Ähnlich wie Investmentfonds, aber börsengehandelt und in der Regel kostengünstiger. Oft die bevorzugte Wahl für langfristige Anlageziele.
Für Kinder werden oft Junior-Depots oder Minderjährigendepots angeboten. Diese werden auf den Namen des Kindes eröffnet, aber von den Eltern oder Erziehungsberechtigten verwaltet, bis das Kind volljährig ist. Nach Erreichen der Volljährigkeit geht die alleinige Verfügungsgewalt auf das Kind über. Es ist wichtig zu beachten, dass für die Eröffnung eines solchen Depots oft eine Zustimmung der gesetzlichen Vertreter notwendig ist.
Sparpläne: Regelmäßiges Sparen mit System
Sparpläne sind ideal, um kontinuierlich Vermögen aufzubauen, ohne sich ständig um den Kauf einzelner Wertpapiere kümmern zu müssen. Sie eignen sich hervorragend für den langfristigen Vermögensaufbau für Kinder.
- ETF-Sparpläne: Sehr beliebt, da sie kostengünstig sind und eine breite Risikostreuung ermöglichen. Du wählst einen oder mehrere ETFs aus und legst eine monatliche Sparrate fest.
- Fonds-Sparpläne: Bieten ebenfalls eine breite Streuung, sind aber oft teurer als ETF-Sparpläne.
- Aktien-Sparpläne: Ermöglichen den Kauf von Bruchstücken einzelner Aktien, was den Einstieg erleichtert.
Die Vorteile von Sparplänen liegen in der disziplinierten Geldanlage und dem Cost-Average-Effekt. Bei gleichbleibender Sparrate kaufst du bei niedrigen Kursen mehr Anteile und bei hohen Kursen weniger. Das kann langfristig zu einem günstigeren Durchschnittseinkaufspreis führen. Zudem sind die Einstiegshürden oft sehr niedrig, oft schon ab 10 oder 25 Euro pro Monat.
Vergleich der Anlageformen: Was passt zu dir?
Um dir die Entscheidung zu erleichtern, hier ein Vergleich der wichtigsten Anlageformen für Kinder.
| Merkmal | Tagesgeld/Festgeld | Wertpapierdepot (ETFs) | Sparpläne (ETF-basiert) |
|---|---|---|---|
| Sicherheit | Sehr hoch (Einlagensicherung) | Mittel bis hoch (abhängig von Anlageklasse) | Mittel bis hoch (abhängig von Anlageklasse) |
| Renditepotenzial | Niedrig | Mittel bis hoch | Mittel bis hoch |
| Flexibilität | Hoch (Tagesgeld), Niedrig (Festgeld) | Hoch (Verkauf von Wertpapieren) | Mittel (Änderung der Sparrate möglich) |
| Anlagehorizont | Kurz- bis mittelfristig | Langfristig | Langfristig |
| Einstiegsaufwand | Sehr gering | Mittel (Depoteröffnung, initiale Einzahlung) | Sehr gering (ab 10-25€/Monat) |
| Verwaltungsaufwand | Sehr gering | Mittel (regelmäßige Überprüfung, ggf. Anpassung) | Gering (automatische Ausführung) |
| Geeignet für | Kurzfristige Ziele, Notgroschen | Langfristiger Vermögensaufbau, Erbschaft | Disziplinierter, langfristiger Vermögensaufbau |
Die Rolle von Steuern und Gebühren
Bei der Geldanlage für Kinder spielen auch Steuern und Gebühren eine wichtige Rolle. Für Kapitalerträge (Zinsen, Dividenden, Kursgewinne) fällt die sogenannte Abgeltungssteuer an. Allerdings gibt es für jeden Steuerzahler einen Sparer-Pauschbetrag, der aktuell 1.000 Euro für Singles und 2.000 Euro für zusammenveranlagte Ehepaare beträgt. Kapitalerträge bis zu dieser Höhe sind steuerfrei.
Bei Depots fallen neben den Kosten für die Fondsauswahl (Gesamtkostenquote bei ETFs/Fonds) auch mögliche Transaktionskosten für den Kauf und Verkauf von Wertpapieren an. Viele Banken und Broker bieten kostenlose ETF-Sparpläne an, was die Gesamtkosten weiter reduziert.
Wichtiger Hinweis für Minderjährigendepots: Oftmals werden die steuerlichen Freibeträge der Eltern für die Kapitalerträge des Kindesdepots genutzt, um Steuern zu sparen. Dies ist jedoch nur bis zur Vollendung des 18. Lebensjahres möglich und die jeweiligen Freibeträge der Eltern müssen beachtet werden. Nach Erreichen der Volljährigkeit verfügt das Kind über sein eigenes Depot und seine eigenen Freibeträge.
Wann sind welche Produkte sinnvoll?
Für kurzfristige Ziele (z.B. das Geld für den Führerschein in 2 Jahren) oder als Notgroschen sind Tagesgeldkonten die erste Wahl. Die Sicherheit steht hier im Vordergrund.
Für mittelfristige Ziele (z.B. ein neues Fahrrad in 5 Jahren) kann eine Kombination aus Tagesgeld und einem konservativen Fonds-ETF sinnvoll sein. Hierbei sollte das Risiko kalkulierbar bleiben.
Für langfristige Ziele (z.B. das Studium, die erste eigene Wohnung oder die Altersvorsorge) sind Wertpapierdepots mit einem breit gestreuten ETF-Portfolio die empfehlenswerteste Option. Ein ETF-Sparplan ermöglicht dabei einen disziplinierten und kostengünstigen Vermögensaufbau über viele Jahre hinweg.
Elterliche Vollmacht und Minderjährigendepots
Wenn du ein Depot oder Sparkonto für dein Kind eröffnest, das noch minderjährig ist, benötigst du in der Regel die Zustimmung beider Erziehungsberechtigten. Das Depot läuft auf den Namen des Kindes, die elterliche Sorgeberechtigung ermöglicht dir jedoch die Verwaltung und Transaktionen. Nach Erreichen der Volljährigkeit (18 Jahre) geht die alleinige Verfügungsgewalt auf dein Kind über.
Es ist wichtig, die rechtlichen Rahmenbedingungen zu verstehen. Einige Broker bieten spezielle Junior-Depots an, die für Minderjährige konzipiert sind und die Verwaltung durch die Eltern vorsehen. Die genauen Konditionen können sich je nach Anbieter unterscheiden.
FAQ – Häufig gestellte Fragen zu Geld für Kinder anlegen: Konten, Depots und Sparpläne im Vergleich
Ab welchem Alter kann ich für mein Kind Geld anlegen?
Du kannst für dein Kind praktisch ab der Geburt Geld anlegen. Bei Sparkonten gibt es oft keine Altersbeschränkung. Für Wertpapierdepots (Junior-Depots) ist die Eröffnung ebenfalls ab Geburt möglich, wobei die Verwaltung bis zur Volljährigkeit durch die Eltern erfolgt.
Welche Rendite kann ich bei den verschiedenen Anlageformen erwarten?
Bei Tages- und Festgeldkonten sind die Renditen aktuell sehr niedrig, oft unter 1 %. Bei Wertpapieranlagen wie ETFs ist die erwartete Rendite deutlich höher, historisch betrachtet im Bereich von 5-8 % pro Jahr im langfristigen Durchschnitt. Diese Renditen sind jedoch nicht garantiert und können schwanken.
Wie viel Geld sollte ich monatlich sparen?
Die Höhe der monatlichen Sparrate hängt von deinen finanziellen Möglichkeiten und deinen Zielen ab. Schon mit kleinen Beträgen ab 10 oder 25 Euro pro Monat kannst du über einen Sparplan einen guten Grundstein für den Vermögensaufbau legen. Wichtig ist, eine Rate zu wählen, die für dich langfristig leistbar ist.
Was passiert mit dem Geld, wenn mein Kind volljährig wird?
Sobald dein Kind 18 Jahre alt ist, wird es volljährig und hat die alleinige Verfügungsgewalt über das Depot oder Sparkonto. Alle bis dahin getätigten Anlagen gehen in sein Eigentum über. Es ist ratsam, dein Kind frühzeitig über die Anlage und deren Ziele zu informieren.
Sind die Anlagen für Kinder durch den Staat abgesichert?
Sparkonten sind durch die gesetzliche Einlagensicherung bis zu einem Betrag von 100.000 Euro pro Kunde und Bank geschützt. Wertpapiere in einem Depot sind Sondervermögen und im Falle einer Bankeninsolvenz geschützt, da sie nicht zur Insolvenzmasse der Bank gehören.
Welche Kosten fallen beim Anlegen an?
Bei Sparkonten fallen in der Regel keine Kosten an. Bei Wertpapierdepots können Depotführungsgebühren, Transaktionskosten für den Kauf/Verkauf von Wertpapieren und Kosten für die Fondsverwaltung (TER bei ETFs/Fonds) anfallen. Viele Broker bieten kostenlose ETF-Sparpläne an, was die Kosten reduziert.
Wie wichtig ist die Auswahl der richtigen ETFs für mein Kind?
Die Auswahl der richtigen ETFs ist entscheidend für den langfristigen Erfolg deiner Geldanlage. Breit gestreute, kostengünstige ETFs auf globale Aktienindizes (z.B. MSCI World, FTSE All-World) sind oft eine gute Wahl für den Vermögensaufbau für Kinder. Achte auf eine niedrige Gesamtkostenquote (TER) und eine hohe Abbildungsgüte des Index.


